« Les entreprises regardent l'Afrique de plus près » - l'AFSIA expose pour la première fois à Intersolar
Pour la première fois, l'Africa Solar Industry Association (AFSIA) a exposé à Intersolar Europe, à Munich. Benjamin Clarke, directeur des opérations, explique pourquoi l'association est allée à la rencontre des acteurs européens sur leur terrain - et pourquoi le couple solaire + stockage est devenu le moteur de la croissance du solaire en Afrique.
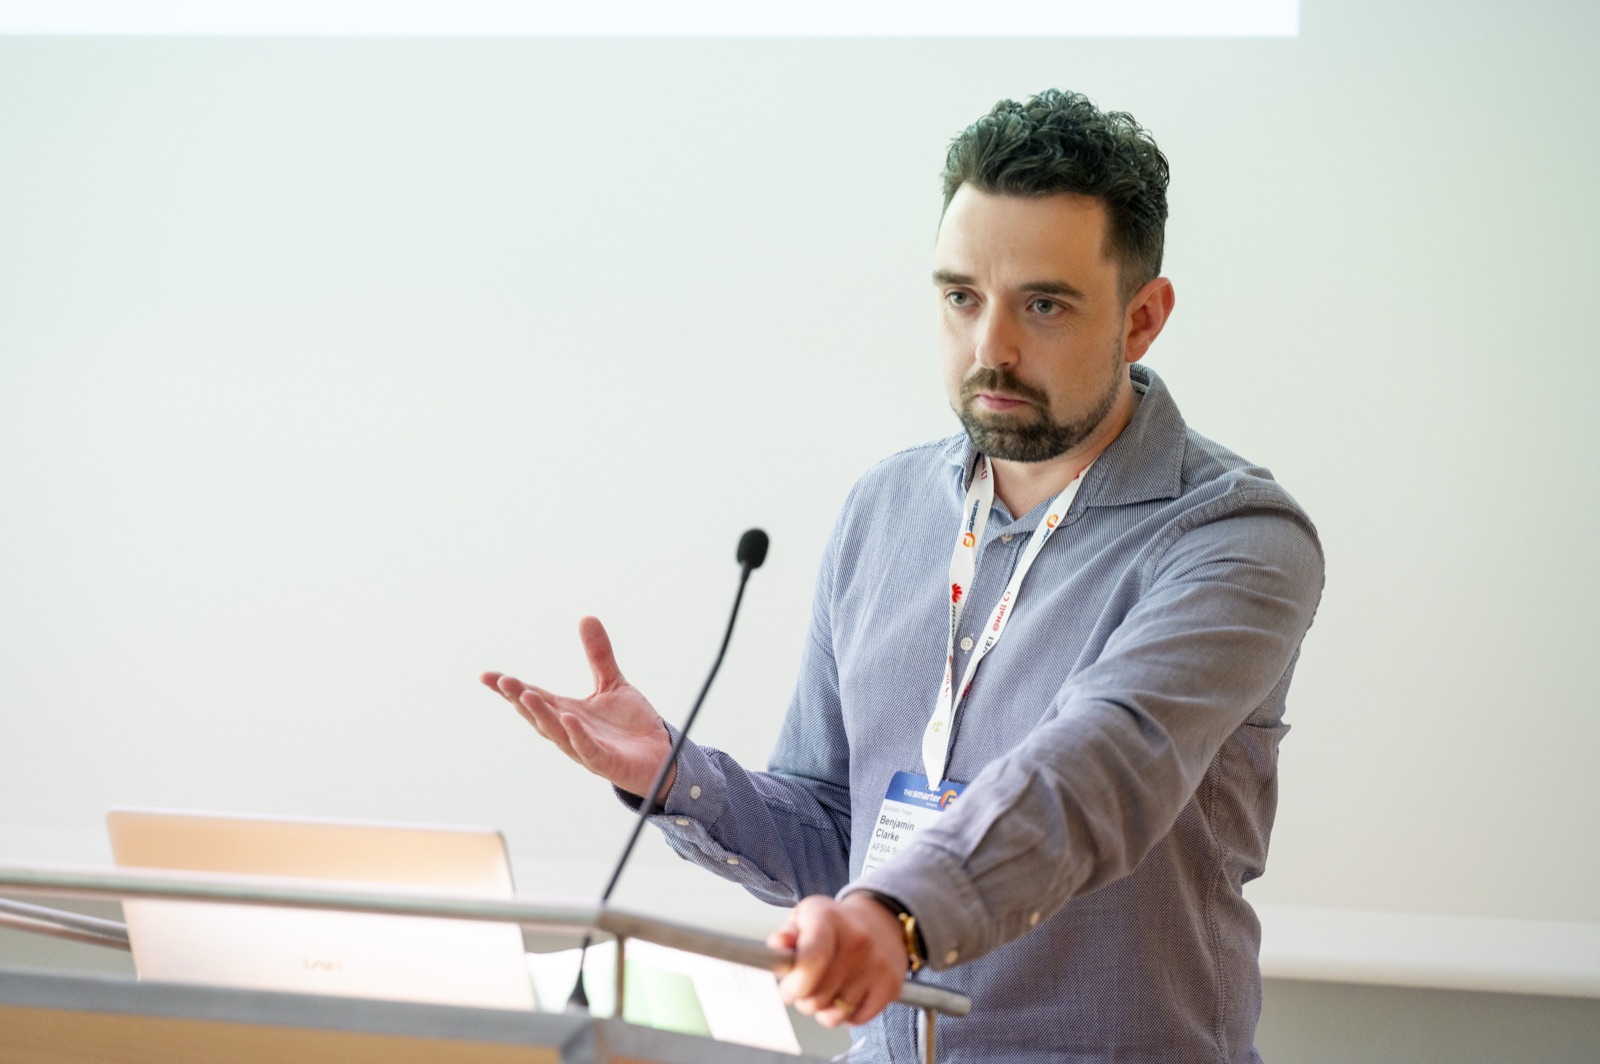
Benjamin Clarke : L'AFSIA a décidé d'exposer parce que l'industrie solaire mondiale traverse un moment assez unique. La croissance des marchés plus matures comme l'Europe et l'Amérique du Nord, où beaucoup d'entreprises solaires européennes opéraient traditionnellement, a ralenti ces dernières années. Là où, auparavant, les stratégies de croissance pouvaient se contenter d'une expansion sur ces seuls marchés, cela devient plus difficile aujourd'hui : les entreprises regardent donc de plus près les opportunités des marchés émergents. Résultat, l'AFSIA a multiplié les contacts avec des entreprises européennes sur toute la chaîne de valeur. Exposer à Intersolar était un moyen stratégique d'aller vers elles, plutôt que d'attendre qu'elles viennent en Afrique. Notre partenariat étroit avec l'organisateur, SolarPromotion, nous a permis d'obtenir une présence et une plateforme pour toucher un nouveau type d'acteurs.
Les marchés européens sont plus matures que les marchés africains. Dans plusieurs cas, ils sont davantage guidés par les mécanismes de marché que par les autorités réglementaires. De plus, l'accès universel à l'électricité y est déjà acquis. L'Europe a aussi mieux réussi à construire un réseau électrique étendu et interconnecté. Cela commence en Afrique, mais beaucoup reste à faire avant que le Continental Masterplan (CMP) et le marché unique africain de l'électricité (AfSEM) ne soient pleinement réalisés.
Cela dit, le marché européen a été porté par d'autres facteurs : d'abord un cadre politique favorable, avec des tarifs de rachat généreux qui ont fait exploser le solaire au début des années 2010. Ensuite, des barrières commerciales censées protéger la fabrication européenne ont eu l'effet inverse, faisant chuter les déploiements. Ils n'ont rebondi qu'en 2021, portés par le Green New Deal européen et des prix de l'électricité élevés. La dépendance au gaz a exposé le continent lors de l'invasion de l'Ukraine par la Russie en 2022. Le double choc de la fermeture du détroit d'Ormuz a fait du solaire une priorité stratégique et sécuritaire en Europe. Mais le manque de flexibilité des réseaux de transport a entraîné écrêtements et prix négatifs, tout en pesant sur les infrastructures - d'où un ralentissement qui pousse de nombreuses entreprises à chercher ailleurs.
La hausse des prix du carburant a conduit plusieurs entreprises et industries à se tourner vers le solaire - et le stockage en particulier - comme moyen plus économique de sécuriser une alimentation de secours résiliente et pilotable lorsque le réseau fait défaut.
Le stockage est déjà important sur les marchés solaires africains. Les baisses de prix depuis 2024 ont rendu le solaire + stockage plus compétitif que le diesel pour sécuriser une puissance de secours fiable et pilotable. C'est particulièrement vrai dans le segment commercial et industriel (C&I) : l'AFSIA a relevé que ces installations représentaient environ 67 % des ajouts que nous avons suivis en 2025. L'équation économique est là, et le solaire + stockage est désormais l'un des principaux moteurs d'activité de nombreux marchés africains.
Question difficile, car même les marchés africains les plus avancés sont à un stade moins mature qu'en Europe. Une leçon possible viendrait de la levée par l'Afrique du Sud du plafond de capacité sur les projets solaires C&I, qui a permis un déploiement bien plus rapide et à des volumes inédits. C'est une belle illustration de la façon dont politique publique et appétit du secteur privé peuvent produire des résultats remarquables. Il faut toutefois noter que ce changement politique et ces déploiements rapides tenaient aussi largement à la crise de délestage que traversait le pays.
Faire des affaires en Afrique, c'est différent. Là où l'Europe dispose de règles étendues encadrant production, vente, transport et distribution d'électricité, beaucoup de marchés africains construisent encore ces cadres. De nombreux gouvernements et associations nationales manquent aussi de données fiables sur leurs marchés solaires, ce qui complique la décision, l'identification des opportunités et l'entrée sur le marché. Sur beaucoup de marchés africains, les relations comptent énormément : elles aident à identifier de bons partenaires locaux et à éviter les écueils que les nouveaux entrants ne verraient pas. Comprendre les acteurs nationaux et régionaux clés et nouer tôt des relations constructives avec eux est décisif.
À ce stade, toutes les formes de participation sont à l'étude. Nous avons été agréablement surpris cette année de voir tant d'entreprises intéressées par l'Afrique et tant d'acteurs africains présents à Intersolar. Nous continuerons d'évaluer les conditions de marché pour voir si le même intérêt et le même appétit pour le solaire en Afrique se retrouveront l'an prochain.
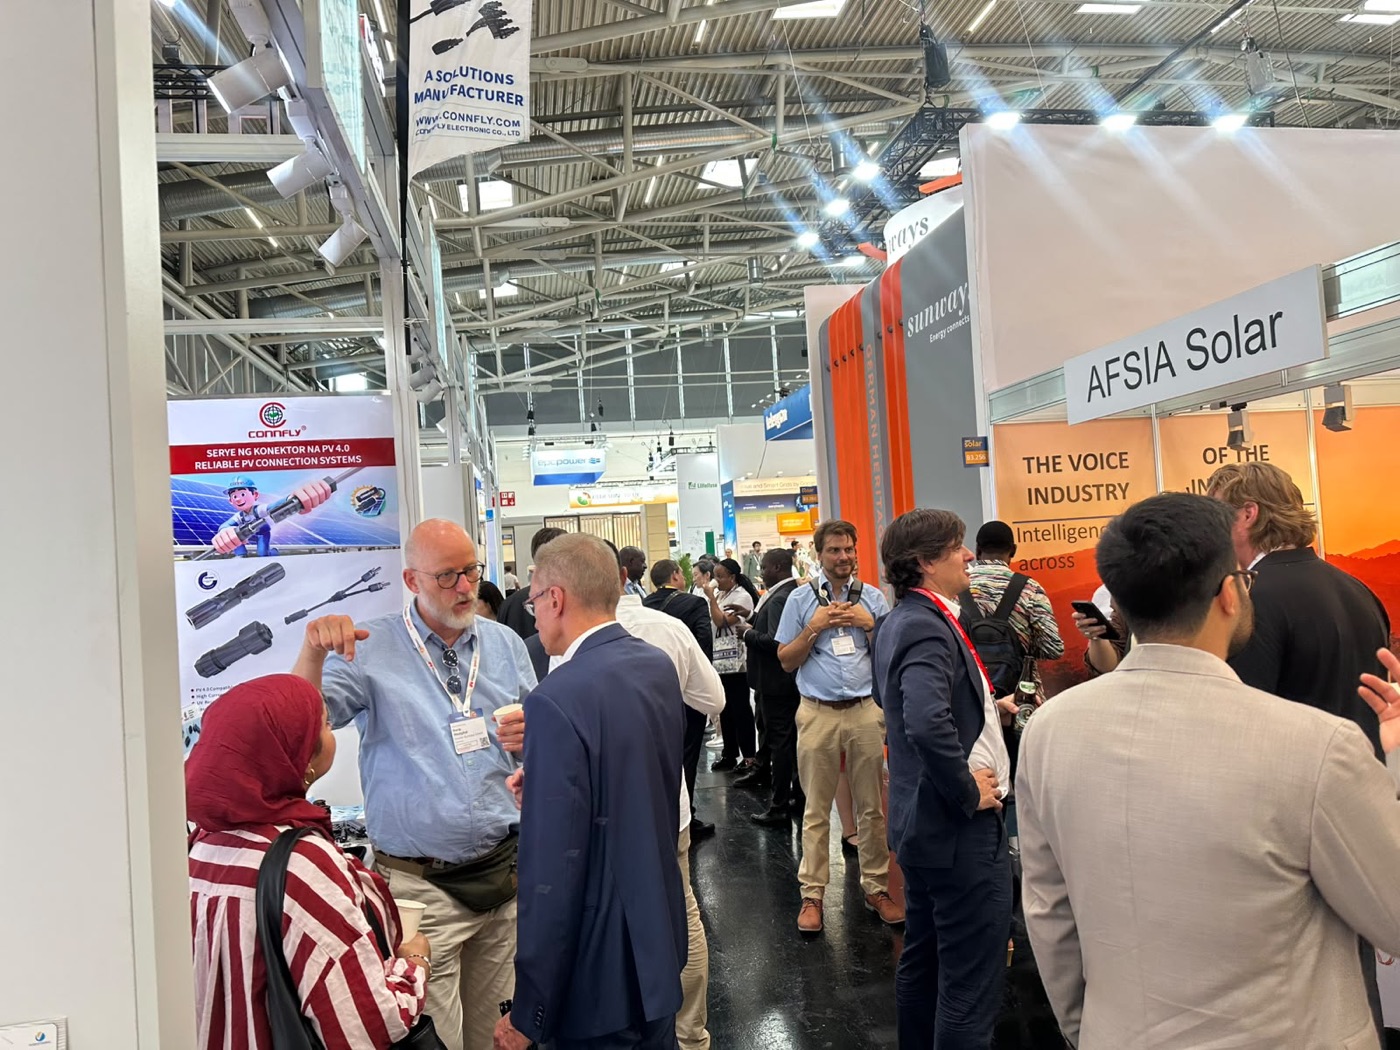
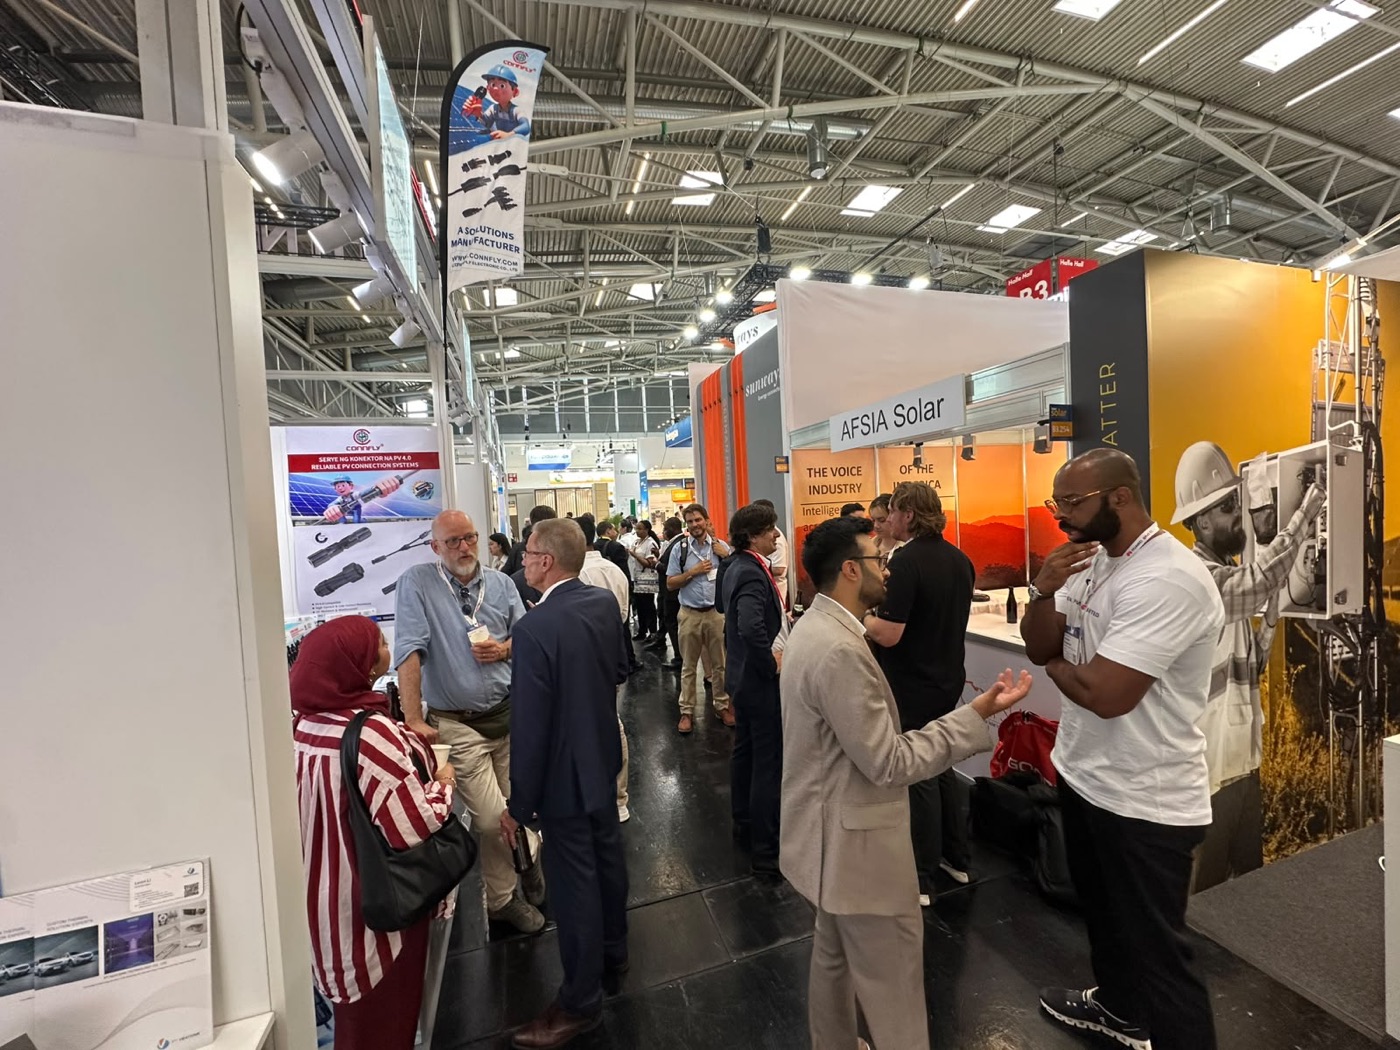
Interview réalisée par Baptiste Cotte - Energy Consultant pour SolarBrief.Africa.
 Afrique du Sud

 Maroc
