 Maroc, Algérie, Égypte, Nigeria, RDC, Afrique du Sud, Panafricain
La fin de l'ère sud-africaine
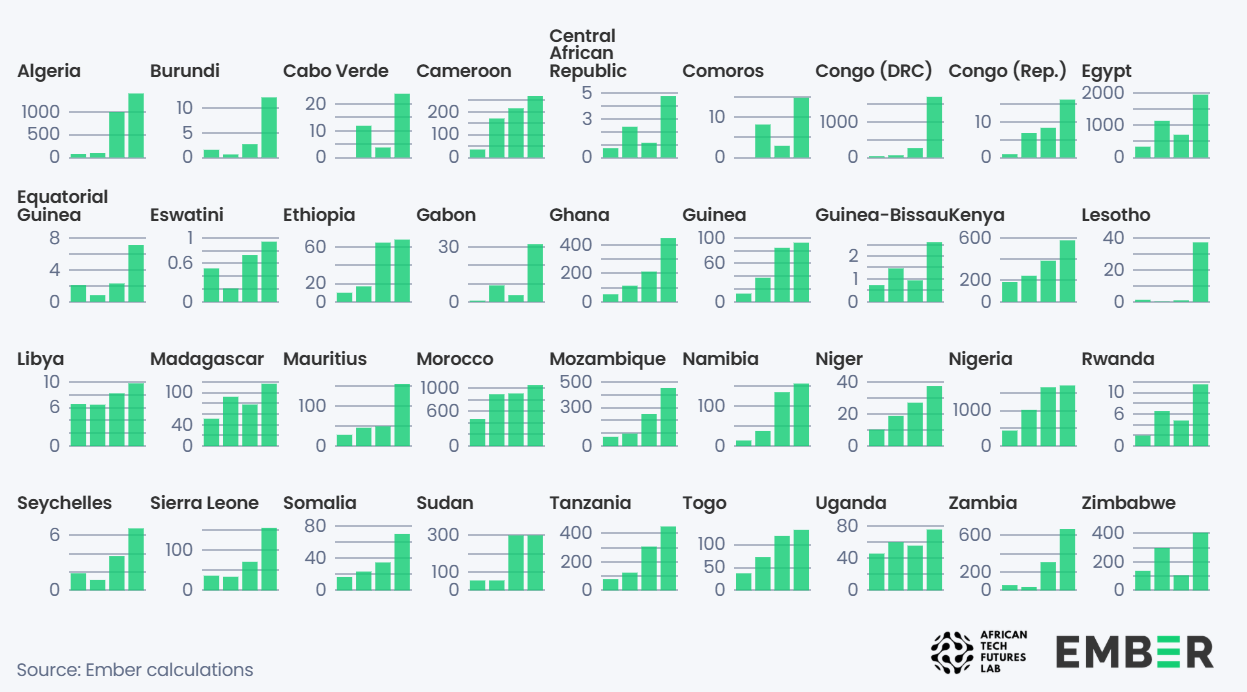
L'Afrique du Sud a absorbé 52 % des importations africaines de panneaux solaires chinois en 2023. Cette année, elle représentera moins de 20 % des installations du continent, sa part la plus faible depuis 2019, tandis que l'Afrique dans son ensemble installera un volume record de 17 GW, soit une hausse de 45 % et un troisième record consécutif. Dix-neuf pays ont plus que doublé leur volume d’installation d’une année sur l’autre, avec en tête la RDC (544 %), le Zimbabwe (282 %), l’Égypte (176 %) et la Zambie (117 %). Trente-six des 54 pays africains s’apprêtent à battre un record.
Les 5 marchés émergeants qui rejoignent l'Afrique du Sud
Ember recense six pays qui installeront au moins 1 GW en 2026 : l’Afrique du Sud avec 3,3 GW, l’Égypte avec 2,0 GW, le Nigeria avec 1,7 GW, la RDC avec 1,7 GW, l’Algérie avec 1,4 GW et le Maroc avec 1,0 GW. Ces chiffres sont des estimations et non des chiffres d’installations déclarés. Ember les calcule à partir des données douanières chinoises en appliquant un taux d’installation de 73 % et en tenant compte d’un décalage de six mois entre l’expédition et la mise en service, une approche qui peut sous-estimer les marchés enclavés et surestimer les marchés côtiers.
Ce que ça change
Pour les développeurs du secteur de l'énergie, cinq marchés hors d'Afrique du Sud atteignent désormais un gigawatt, et c'est dans les réseaux les plus petits que cette capacité compte le plus. Pour les régulateurs publics, les ajouts à l'échelle du Sénégal dépassent les cycles de planification censés les absorber. Pour les institutions financières de développement (IFD) et les banques, les portefeuilles axés sur le solaire sud-africain ne représentent plus qu'une part de plus en plus réduite du continent. Pour les utilisateurs industriels, une offre de l'ordre du gigawatt arrive au Nigeria, en RDC et en Algérie, trois marchés où le diesel assure l'approvisionnement depuis des années.
Sources : EMBER, EMBER, ESI-AFRICA, PV-TECH, FORBES AFRICA