Après près de 3 ans à développer le projet de relocalisation d'une filière photovoltaïque en France, Carbon s'est fracassé, non pas sur une équation économique insoluble (nous avions des investisseurs, des clients, et le permis de construire), mais sur une volonté politique anesthésiée... A l'origine, portée par une vague d'optimisme du Green New Deal, l'Europe, dans un sursaut d'orgueil, s'est dotée d'un plan pour garder la main sur au moins partie de la création de valeur, de l'emploi, du savoir-faire de la filière PV… Cette idée simple que l'on retrouve dans l'adage français « ne pas mettre tous ses oeufs dans le même panier », devait permettre d'avoir d'autres solutions que celles émanent de l'empire du milieu, et pourquoi pas de les fabriquer en Europe.
Moins d'une demi-décennie plus tard, les gouvernants ne soutiennent plus l'idée, et abandonnent la souveraineté sur l'autel d'une transition énergétique déléguée. La même histoire est-elle en train de se répéter sur le continent africain ? Il me tient à cœur d'éclairer les décideurs à la lumière de mon expérience.
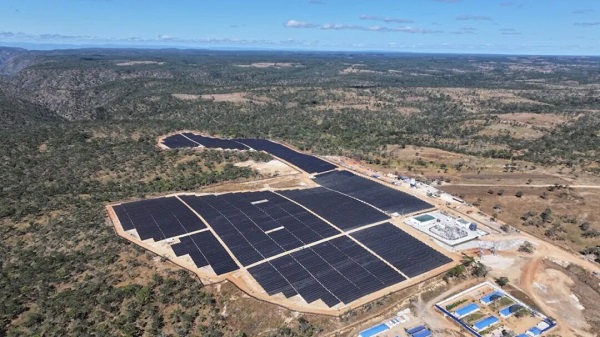
Le constat est limpide. En Afrique, les projets solaires parlent de plus en plus chinois. Au Sénégal, Senelec vient de signer avec Huawei deux centrales de 50 MW chacune (à Linguère et Koungheul) avec stockage, prolongeant une coopération déjà rôdée, intitulée « New Deal Technologique ». En Zambie, en Tanzanie, en Afrique du Sud, c'est PowerChina qui construit et raccorde ; en Égypte, China Energy bâtit un gigacomplexe solaire-stockage de 560 MW. S'agissant des modules : l'Afrique a importé 18,8 GW de panneaux chinois en 2025, en augmentation de près de 50 % par rapport à 2024.
Les raisons de cette percée trouvent leur origine dans i) des modules imbattables sur les prix ; ii) un modèle « EPC+F », qui intègre le financement au contrat de construction, levant ainsi l'obstacle numéro un des marchés africains : l'accès au capital ; iii) des promesses tenues sur les délais - en Zambie, le chantier PowerChina est livré 26 jours avant l'échéance. Aujourd'hui, les décideurs ne peuvent refuser ces offres car il en va de l'électrification des pays et des économies. Il faut bien le reconnaitre, sans l'industrie chinoise, des millions d'Africains attendraient, peut-être, encore la lumière ; ou la paieraient plus chère.
Je regarde les projets africains avec un mélange d'espoir et d'inquiétude. L'inquiétude est celle que j'ai déjà mentionnée : que les pays cèdent trop facilement aux sirènes des fabricants. L'espoir, parce que le continent a une chance que les européens n'ont plus : il construit sa demande maintenant. J'encourage les décisionnaires à prendre conscience de leur capacité de négociation.
Concrètement, cela veut dire refuser le simple rôle de client. Chaque grand contrat devrait s'accompagner de contreparties tangibles : des coentreprises avec transfert de compétences, de la formation d'ingénieurs et de techniciens sur place avec une quote-part d'ouvriers locaux… Il ne faut pas oublier que les fabricants ont des marchés de plus en plus contraints (USA, Inde notamment) et que leur marché domestique arrive à maturité avec des croissances nettement moins fortes qu'au cours des dernières années. L'Afrique leur offre une voie pour poursuivre le développement de leurs ventes. Qu'on me comprenne bien : je ne prêche pas l'autarcie, ni l'opposition ; je prêche pour une relation gagnant-gagnant. Une relation qui se fasse avec la Chine sur la base d'une stratégie commune à moyen-long terme. Fermer la porte aux équipements ou EPC chinois serait absurde, et surtout injuste envers les populations qui attendent l'électricité. La souveraineté, ce n'est pas le repli ; c'est garder la main. Acheter chinois, oui - mais dans la limite qui préserve une capacité de décision autonome, et en échange d'une part de la valeur ajoutée et du savoir-faire qui doit rester sur le sol africain.
Les premières gigafactories qui émergent - batteries LFP au Maroc, composants de panneaux en Égypte, agenda « Nigeria-first » de fabrication locale - montrent la voie, même si elles restent modestes face aux volumes importés. La prudence rappelée par l'AFSIA, qui observe que tous les deals annoncés par des acteurs chinois ne se concluent pas, est d'ailleurs une bonne nouvelle : cela prouve qu'il reste de la marge pour négocier.
Certains diront que la priorité absolue est le kilowattheure le moins cher et le plus rapide, et que les considérations de souveraineté sont un luxe de pays riches. L'argument mérite d'être entendu. Mais je l'ai entendu, mot pour mot, en Europe, et les espoirs de réindustrialisation sont en train de s'envoler. Nous avons choisi le court terme ; et notre dépendance aux énergies fossiles devient progressivement une dépendance aux technologies entre les mains de Pékin.
L'Afrique, elle, a encore le choix que nous n'avons plus. Qu'elle achète chinois si c'est le plus efficace - mais qu'elle négocie chaque contrat comme si son indépendance industrielle en dépendait. Parce que, je peux en témoigner, c'est exactement le cas.
(*) Carbon est un projet de gigafactory français (5 GW verticalement intégrés) né en 2023 et arrêté en 2026, faute de soutien politique quant à la souveraineté d'une filière PV en Europe.