 Zambie
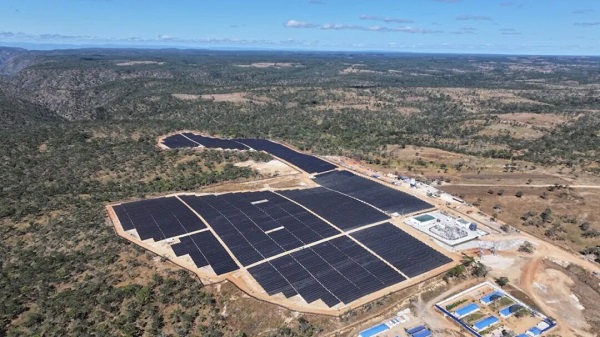
PowerChina a réceptionné la centrale photovoltaïque de Lunsemfwa (27 MWc / 20 MWac), en province centrale de Zambie, raccordée au réseau 26 jours avant l'échéance. À 27 MWc, le projet est modeste. Ce qu'il annonce ne l'est pas.
Une base modeste, un pipeline hors norme
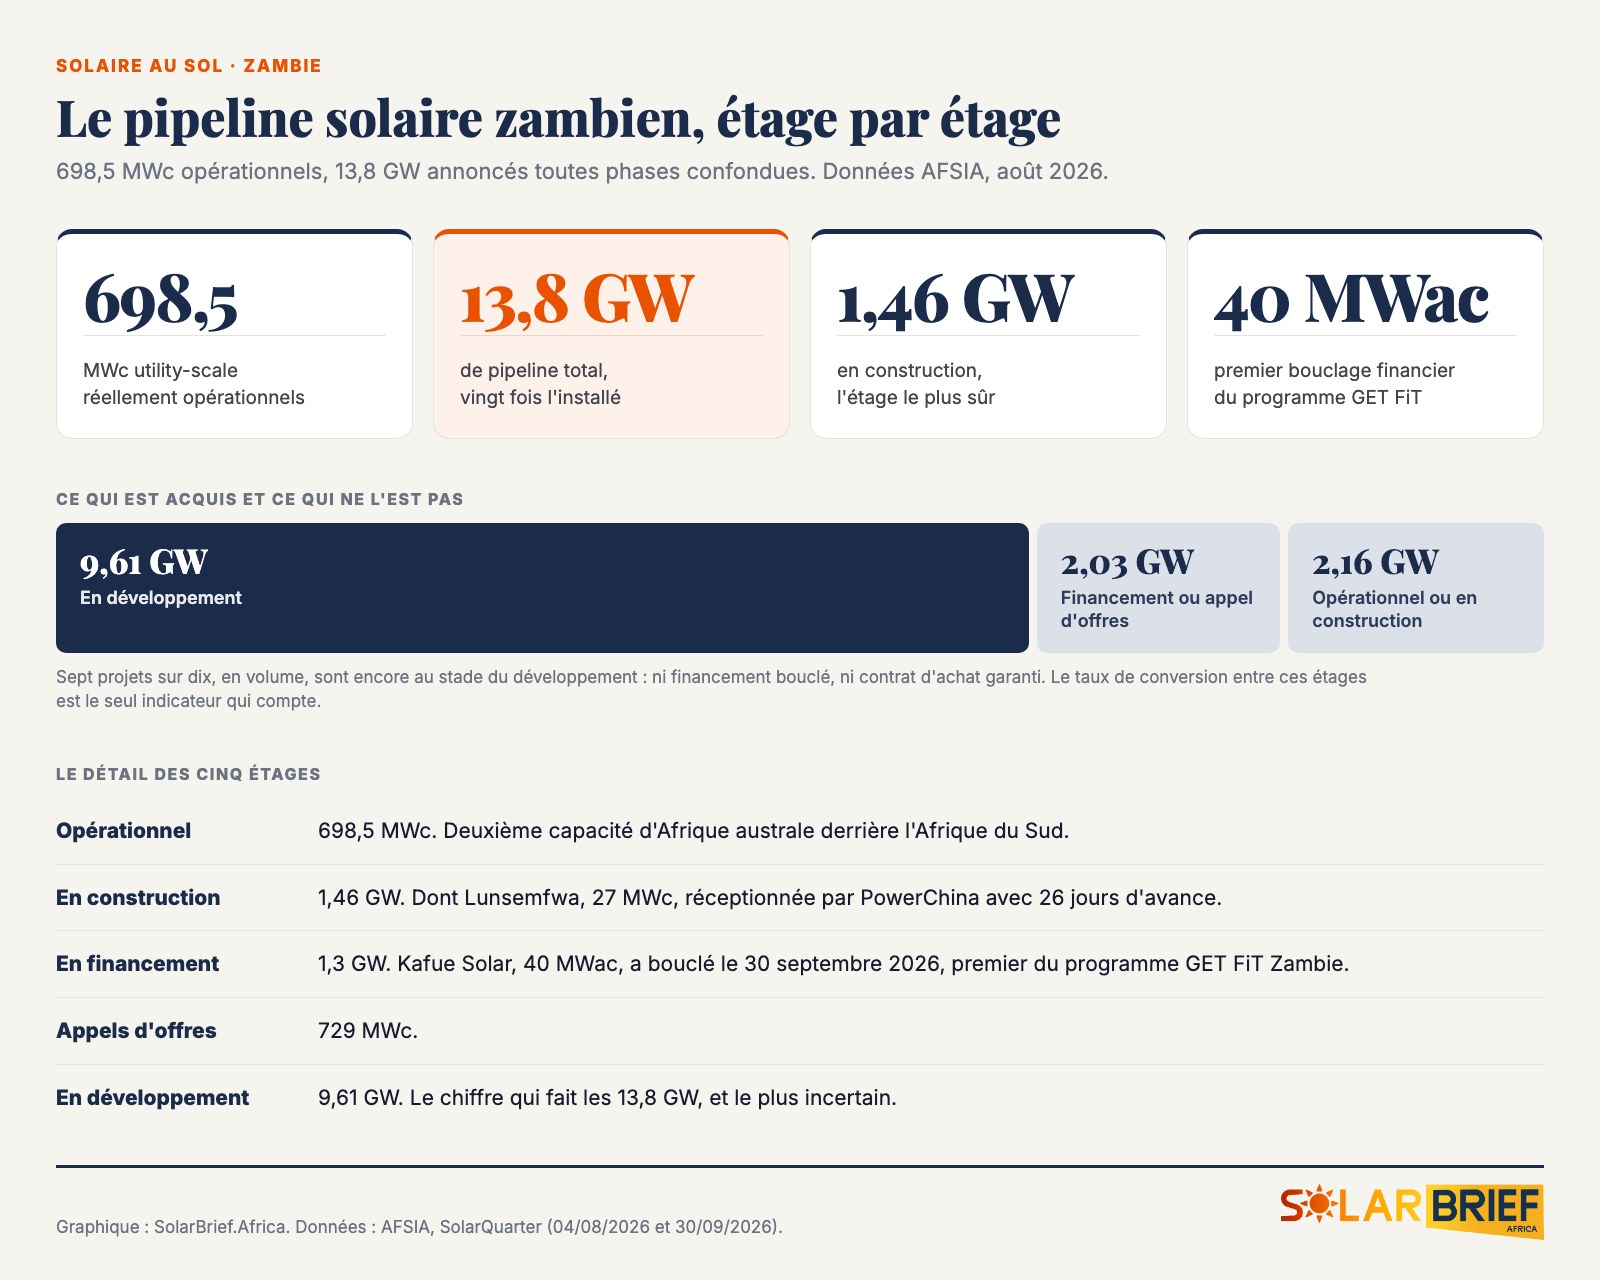
Selon les données suivies par l'AFSIA, la Zambie compte 698,5 MWc de solaire utility-scale opérationnel, ce qui la place déjà au deuxième rang d'Afrique australe.
Le vrai sujet est ce qui arrive derrière. Environ 1,46 GW est en construction et 1,3 GW en bouclage financier, de quoi porter la capacité opérationnelle au-delà de 3,46 GW une fois ces projets livrés, soit plus du quadruple de la base actuelle. Au-delà, 729 MWc sont au stade des appels d'offres et 9,61 GW encore en développement.
Ces cinq étages additionnés donnent les 13,8 GW du pipeline total. Un chiffre à manier avec précaution : un projet en développement n'est pas un projet financé, et le taux de conversion entre ces étages est le seul indicateur qui compte vraiment.
Six semaines plus tard, le pipeline se convertit
C'est précisément sur ce taux de conversion que les semaines qui ont suivi apportent une réponse.
Le 30 septembre, le projet Kafue Solar de Globeleq, 40 MWac, a bouclé son financement. C'est le premier projet à atteindre ce stade dans le cadre du programme GET FiT Zambie, avec KfW et Standard Chartered parmi les financeurs et ZESCO en acheteur. Modeste en volume, décisif en signal : un programme qui produit son premier bouclage cesse d'être une intention.
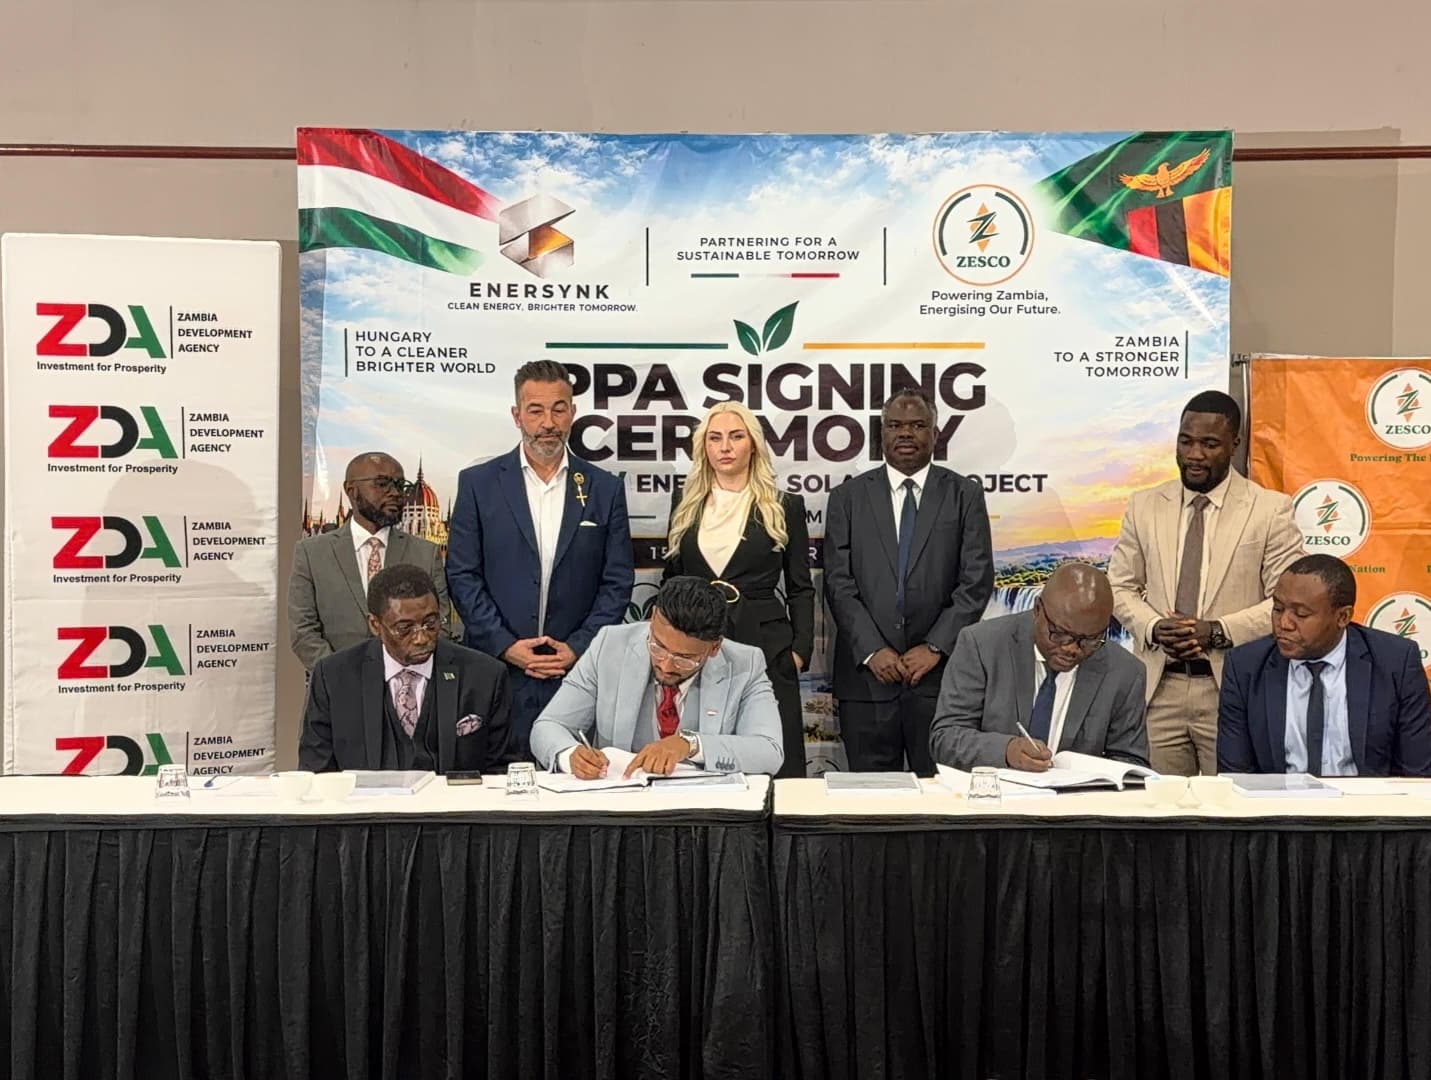
Dans le même temps, ZESCO a signé 1 GW de contrats d'achat d'électricité en trois mois, répartis entre un producteur indépendant hongrois et un sud-coréen, à 500 MW chacun. À eux deux, ils couvrent sur le papier un tiers de l'objectif solaire national pour 2030. Deux de ces promoteurs n'ont toutefois pas encore bouclé leur financement, ce qui ramène à la question du taux de conversion.
Le mouvement ne se limite pas au réseau. Le 23 septembre, Acumen a investi 5 millions de dollars dans Sun King Zambia, une semaine après la deuxième signature de ZESCO. Le pays attire désormais sur les deux segments, utility-scale et hors réseau.
Coupler le solaire à l'hydroélectricité
La conception hydro-solaire de Lunsemfwa signale un marché qui mûrit techniquement, et pas seulement en volume.
La Zambie dispose d'une base hydroélectrique importante, et les développeurs cherchent à y adosser le solaire. L'intérêt est double : le solaire produit en journée quand la demande monte, et l'hydro garde sa réserve pour le soir. Dans un pays dont la production hydraulique est exposée aux aléas de pluviométrie, ajouter du solaire revient à économiser de l'eau dans les barrages.
Ce que cela change pour la filière
Une telle trajectoire placerait la Zambie parmi les marchés utility-scale les plus dynamiques du continent, réduisant l'écart historique avec le leader régional sud-africain, où la réforme tarifaire ouvre la voie à la concurrence privée.
Elle confirme surtout que le solaire africain cesse d'être l'affaire d'un seul pays : cinq marchés ont rejoint l'Afrique du Sud au-dessus du gigawatt annuel.
Pour les développeurs et les financiers, la profondeur du pipeline annonce une demande soutenue en EPC, en équipements et en financements. Les deals zambiens au fur et à mesure de leur annonce sont suivis dans notre Deal Tracker.
FAQ
698,5 MWc de solaire utility-scale selon les données suivies par l'AFSIA, ce qui place le pays au deuxième rang d'Afrique australe. Les 13,8 GW souvent cités sont le pipeline total, toutes phases confondues, et non la capacité installée.
Un programme d'appui au développement de projets renouvelables, soutenu notamment par l'Allemagne et le Royaume-Uni. Le projet Kafue Solar de Globeleq, 40 MWac, en a été le premier bouclage financier, le 30 septembre 2026.
Les 1,46 GW en construction et les 1,3 GW en bouclage financier sont les étages les plus sûrs. Les 9,61 GW en développement restent indicatifs : un projet à ce stade n'a ni financement ni contrat d'achat garanti.
Ce que ça change
Pour les développeurs et les financiers, la Zambie s'impose comme l'un des marchés utility-scale les plus actifs d'Afrique australe après l'Afrique du Sud. Mais le chiffre à suivre n'est pas les 13,8 GW du pipeline, c'est le taux de conversion : sept dixièmes de ce volume sont encore au stade du développement. Le premier bouclage financier du programme GET FiT, fin septembre, est le signal qui compte davantage que l'annonce d'un gigawatt supplémentaire.
Sources : SolarQuarter (04/08/2026), SolarQuarter (30/09/2026), données AFSIA