 Kenya
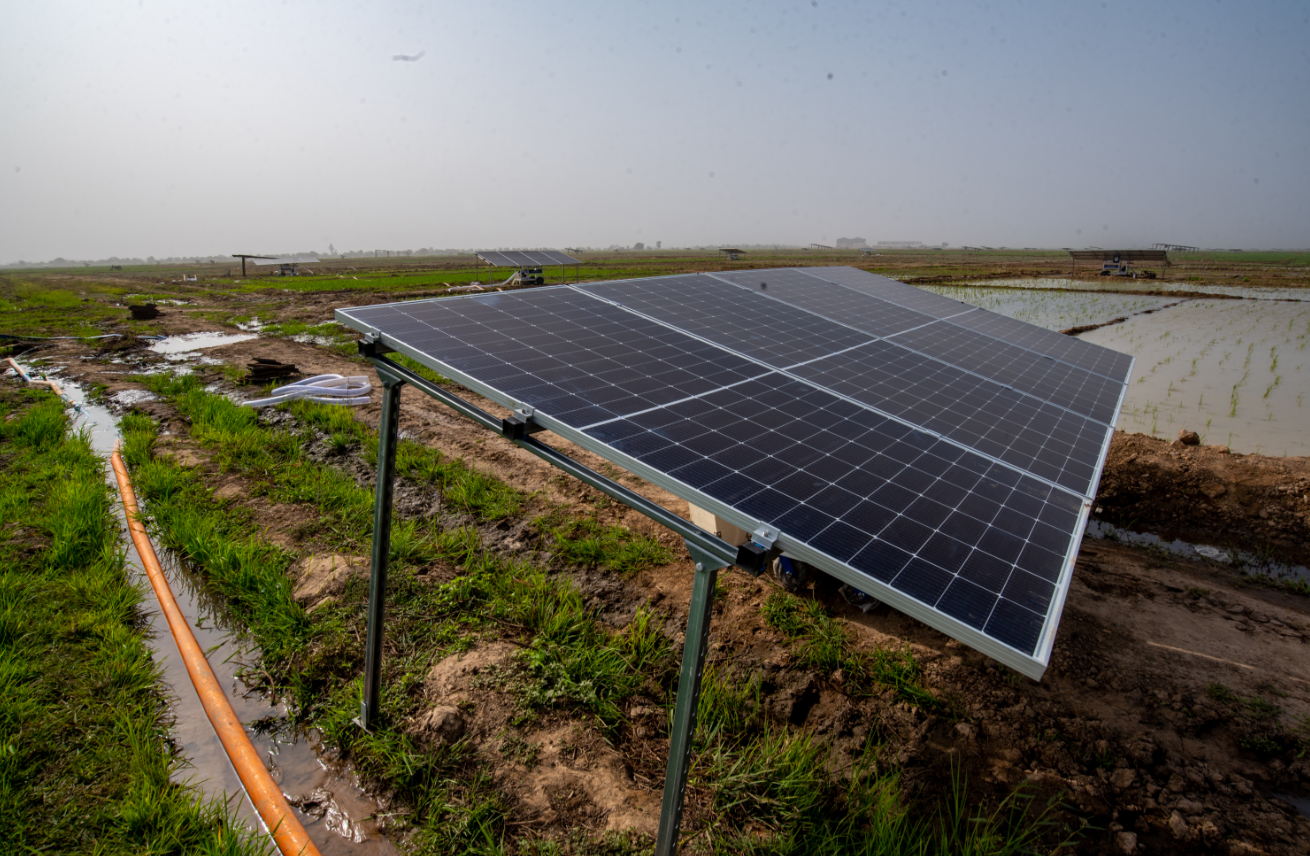
Le taux d'accès à l'électricité au Kenya a dépassé les 75 % en 2024, environ 10 % de la population étant raccordée à des mini-réseaux ou à des installations solaires autonomes plutôt qu'au réseau national. GOGLA, l’association mondiale du secteur de l’énergie solaire hors réseau, a soutenu une enquête menée par l’Association kenyane des énergies renouvelables (KEREA) auprès de 54 entreprises fournissant des équipements destinés à une utilisation productive des énergies renouvelables (PURE) : pompes solaires, chambres froides, moulins, incubateurs et autres équipements similaires achetés dans le but de générer des revenus plutôt que de fournir de la lumière. Financée par la Fondation IKEA et menée du quatrième trimestre 2024 au troisième trimestre 2025, cette enquête a interrogé les fournisseurs sur leurs modèles économiques, leurs canaux de distribution, leurs technologies, leurs segments de clientèle et leurs ventes.
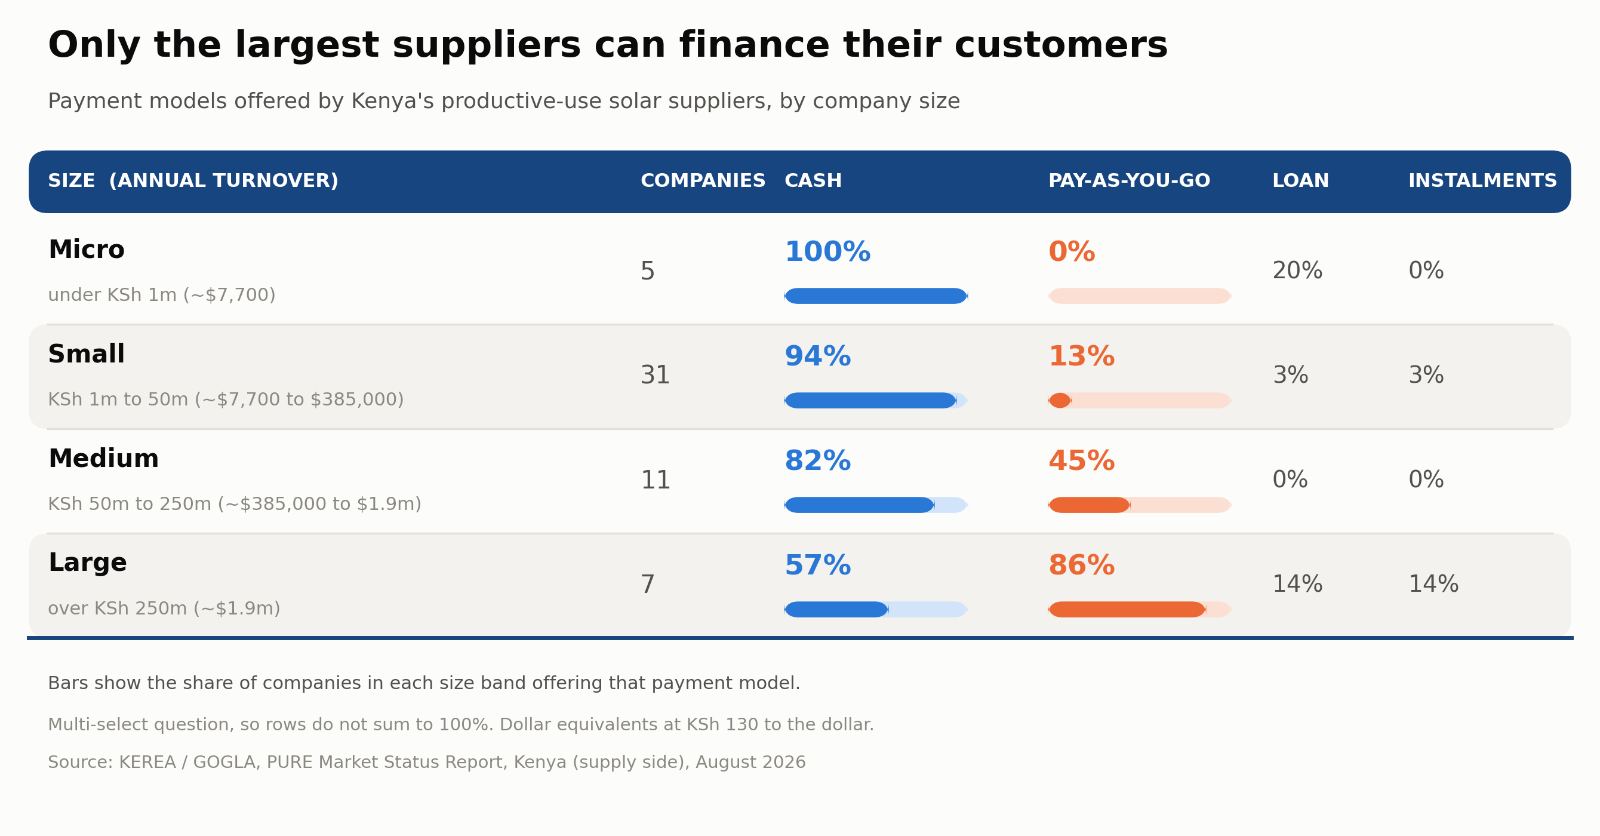
Seuls les plus grands fournisseurs peuvent accorder des crédits
Le paiement à l'utilisation (Pay-as-you-go) concerne 86 % des grandes entreprises, celles dont le chiffre d'affaires est supérieur à 250 millions de KES (~1,9 million de dollars), car elles peuvent préfinancer leurs clients à partir de leur propre bilan. Parmi les petites entreprises, qui représentent 58 % de l’échantillon, 13 % proposent ce service. Les prêts bancaires concernent moins d’un cinquième des entreprises, toutes tailles confondues, ce que le rapport attribue à la faiblesse des partenariats avec les institutions financières. Cette situation fait que les entreprises les plus proches des clients ruraux sont les moins à même de couvrir le coût des équipements.
Des prix supérieurs à ceux du marché de masse
La plupart des équipements PURE se situent en dehors de la fourchette d’entrée de gamme comprise entre 1 000 et 25 000 KES (environ 8 à 190 $), où les systèmes solaires hors réseau se vendent en grande quantité. Les pompes, les refroidisseurs et les chambres froides se situent dans des fourchettes pouvant atteindre 3 millions de KES (environ 23 000 $). Les coûts initiaux élevés, les taxes et les droits d’importation, ainsi que le manque de fonds de roulement des distributeurs locaux figurent en tête de la liste des contraintes des fournisseurs.
La moitié du marché ne dispose d’aucun réseau de distribution
52 % des entreprises interrogées ne font appel à aucun distributeur ni revendeur et 50 % n’utilisent pas d’agents pour la distribution de dernier kilomètre, préférant vendre directement. Seules 11 % des entreprises, presque toutes de grande taille, disposent de réseaux comptant plus de 100 agents. La couverture géographique suit la même tendance : 89 % opèrent à Nairobi, contre 26 % dans le North Rift et 22 % dans le Nord-Est, ces comtés arides où les pompes solaires et le stockage frigorifique hors réseau présentent le plus grand intérêt.
Ce que ça change
La demande n’est pas le goulot d’étranglement du marché kenyan des biens à usage productif ; c’est le financement, et ce goulot d’étranglement se situe du côté des fournisseurs plutôt que des clients. Un prêteur qui s’intéresserait à ce marché constaterait que les entreprises présentes dans les comtés arides et mal desservis sont les plus petites, et que ce sont elles qui vendent au comptant car elles ne peuvent pas supporter de créances. Les capitaux investis auprès des grands acteurs du paiement à l’utilisation (PAYGo) permettent de gagner en envergure sur un territoire déjà couvert. Des facilités de fonds de roulement, des financements de créances ou des garanties adaptées aux entreprises dont le chiffre d’affaires est compris entre 1 et 50 millions de KES (environ 7 700 à 385 000 dollars) permettraient de développer un réseau de distribution qui n’existe pas actuellement.
Sources : GOOGLA